CoreWeave股价单周暴跌逾15%、500亿美元债务压顶:AI泡沫为何先在这家算力公司破裂
2026-10-21 12:13:09 [闲趣] 来源:DooPrime德璞资本官网
汇通财经APP讯——当AI算力需求仍在高速扩张时,价单家算一家为AI而生的周暴云公司却在资本市场遭遇了剧烈的信任危机。2026年10月中旬,跌逾顶英伟达拥护的亿美元债云计算公司CoreWeave经历了一轮“股债双杀”:股价单周暴跌逾15%,其2030年到期债券收益率飙升500个基点、何先逼近16%,力公裂债务违约保险成本升至约1200个基点。司破这家市值约390亿美元的价单家算AI基础设施公司,为何成为投资者宣泄AI泡沫焦虑的周暴“软柿子”?答案藏在它的资产负债表与商业模式深处。
CoreWeave的商业逻辑并不繁琐:大规模举债购买英伟达GPU、建设高能耗数据中心,力公裂再将算力出租给Meta、司破OpenAI等客户。价单家算问题在于,数据中心的建设和芯片部署需要时间才能产生稳定租赁收入,而债务的利息却从借入当天就开始累积。投资者关注的核心,是其约500亿美元的债务规模,以及这家公司从未实现盈利的现实。
伦敦证券交易所集团汇编的数据显示,CoreWeave至今没有盈利记录。2025年,该公司报告年收入51亿美元,净亏损12亿美元。尽管预计今年营收将翻番,但资本支出预计将增至原来的四倍,达到350亿至390亿美元,导致公司今年花费的现金进一步增加。当经营利润尚不足以覆盖利息和资本开支,其偿债能力便只能寄望于未来的营收兑现,而“未来”恰恰是市场在AI叙事中最不愿无条件买单的东西。
CoreWeave的特殊之处,不仅在于它借得多,更在于它与AI生态核心节点之间存在深度交织的财务关联。英伟达既是CoreWeave的战略拥护者,也承诺在2032年4月之前购买CoreWeave未售出的计算能力,从而确保其未能售予客户的算力仍有买家。
与此同时,CoreWeave的客户——Meta、OpenAI等——本身又是AI资本开支的最大推动者,而它们的支出能力又部分取决于自身融资环境的松紧。
分析师所警示的“宏伟的相互关联性”,正指向这一结构:不仅涉及循环融资,还在于这些资产都由同一类投资者持有,集中于同一处、同一投资组合中。杠杆往往会放大原本不大的风波,使其演变成更严重的问题。当债券投资者开始质疑CoreWeave的现金流前景时,抛售并不止于一只债券——它触发的是对整个“AI债务复合体”的重新定价。
CoreWeave管理层反复强调的防线,是第二季度末约1042亿美元的待实现收入,以及第三季度初新增的超过250亿美元客户承诺。首席执行官Mike Intrator在致员工备忘录中表示,市场有时会“歪曲并做出非理性反应”,而公司拥有强劲的需求储备,合同订单储备足以覆盖债务偿付义务。
但市场定价的逻辑并非否认这些订单的存在,而是在重新评估它们的“变现质量”。积压订单代表未来预期收入,须随服务交付逐步确认为现金,而电力瓶颈、设备交付延迟乃至客户自身资本开支节奏的变化,都可能拉长从“合同”到“现金”的时间差。更令债券投资者不安的是,CoreWeave烧钱速度之快,而高杠杆结构意味着它在等待收入兑现的过程中几乎没有缓冲垫。正如Gimme Credit的Saurav Sen所概括的,市场更担心的不是客户是否需要这些算力,而是CoreWeave是否有财力交付这些算力。
CoreWeave的困境并非孤立事件。超大规模云服务商近期财报中关于数据中心项目可能推迟、资本开支增速放缓的信号,已经摇晃了市场对AI基础设施投资“只升不降”的线性预期。微软和甲骨文等AI超大规模云服务商接连就数据中心项目延误、电力和零部件瓶颈、高端芯片供应过剩等问题发出警告,加之Meta和微软等巨头计划推出自研芯片与英伟达产品竞争,也加剧了市场对新型云服务商的担忧。而CoreWeave作为“neocloud”赛道的头部公司,其融资结构中债务占比远高于股权融资,使它天然成为利率敏感性和信用情绪变化的首当其冲者。
Gartner预计,到2030年,80%的新兴云服务提供商将关停独立运营,这一判断进一步强化了投资者对“杠杆型AI基建公司生存概率”的折价定价。从这个意义上说,CoreWeave的股债双杀,既是对一家公司资产负债表的重新审视,也是市场在为一整类“以债务换增长”的AI商业模式进行压力测试。
CoreWeave的遭遇揭示了一个被营收增速遮掩的结构性事实:AI基础设施竞赛的胜负手,正在从“谁能拿到芯片、拿到客户”转向“谁能以可承受的资本成本撑到现金流拐点”。约500亿美元债务、数倍于收入的资本开支、以及尚未实现盈利的现实,共同构成了一个对融资环境高度敏感的商业模型。英伟达的采购承诺和积压订单提供了需求端的信心,但它们无法替代自由现金流的缺失。在利率不再廉价的周期里,市场对“用债务购买未来收入”的容忍度正在系统性收窄。CoreWeave不会是最后一个被重新定价的AI基建公司,但它很可能成为这一轮AI信用周期中最具参照意义的样本。
问1:CoreWeave的500亿美元债务意味着什么?它是否已经接近违约?
500亿美元债务本身不等于即将违约,但它将CoreWeave置于一个高度依赖外部融资环境与收入兑现节奏的易碎位置。关键在于债务的期限结构与利息覆盖能力。投资者关注其500亿美元债务,以及身处英伟达等芯片制造商与Meta和OpenAI等客户之间循环融资安排所带来的风险。CoreWeave从未实现盈利,2025年收入51亿美元、净亏损12亿美元,而今年资本支出预计达到350亿至390亿美元。这意味着经营层面产生的现金难以覆盖投资与偿债需求,缺口需要通过新增融资或现金储备填补。CDS成本升至约1200个基点、债券收益率逼近16%,反映的是投资者对这一缺口的继续存在缺乏耐烦,而非对某一笔债券即将违约的确定性判断。真正决定信用走向的变量,是营收积压订单转化为现金的速度能否追上利息累积的速度。
问2:债务违约保险成本升至约1200个基点,具体在告诉市场什么?
信用违约互换利差是投资者为对冲债券违约风险所支付的成本。约1200个基点通常被视为信用压力严重的警戒水平:它意味着市场认为参考实体的信用质量已显著恶化,但尚未等同于违约宣告。CoreWeave债务的违约保险成本本周升至约1200个基点,显示其面临严重的信用压力。这一水平所传递的核心信息并非“CoreWeave明天就会违约”,而是债券投资者要求极高的风险补偿才愿意继续持有其信用敞口。在CDS市场中,如此幅度的利差扩张往往伴随着现货债券价格的深度折价,其2030年到期债券收益率飙升500个基点、逼近16%,两者共同指向同一个判断:市场对该公司依靠自身经营现金流走出债务周期的信心已经严重削弱。
问3:CoreWeave与微软、甲骨文等超大规模云厂商的根本区别在哪里?
区别不在客户质量或技术能力,而在融资结构。微软和甲骨文的AI资本开支虽然同样宏伟,但其主体业务产生稳定且规模可观的正向经营现金流,债务融资只是资本结构中的一部分,而非驱动增长的核心燃料。CoreWeave则不同:它的扩张节奏高度依赖债务融资的可得性和成本。评级机构将CoreWeave的债务列为投机级,但穆迪评级副总裁Sean Cray指出,该公司并非投机性购买芯片,且拥有多种融资渠道。然而,投机级评级本身意味着其融资成本高于投资级厂商。当融资成本上升或信用窗口收窄时,超大规模厂商可以放缓部分项目而不危及偿债能力,CoreWeave的腾挪空间则要窄得多。这也是为何市场在AI泡沫担忧升温时,首先将矛头指向以AI为基础的新一代云公司。
问4:1042亿美元的积压订单是否足以证明CoreWeave的商业模式安全?
积压订单是需求的证据,但不是偿债能力的证据。1042亿美元的待实现收入需要依靠继续交付算力才能逐步确认,而交付本身需要继续投入资本开支——这正是自由现金流为负的根源。第三季度初新增超过250亿美元客户承诺,解释需求端仍有支撑,但无法消除“兑现速度慢于利息累积速度”的风险。市场对积压订单的定价折扣,本质上是对时间价值的重新评估:在融资成本不再低廉的环境里,一张数年后到账的合同,其今天对债权人的呵护力度远低于同等金额的当期现金。首席执行官在备忘录中称合同订单储备足以覆盖债务偿付义务,但投资者更关心的是,在资本支出预计增至350亿至390亿美元的情况下,这些订单能否及时转化为可支配现金。
问5:英伟达的拥护承诺是否构成CoreWeave的“安全网”?
英伟达承诺在2032年4月之前购买CoreWeave未售出的计算能力,这一安排确实为剩余产能提供了一个底部买家,降低了“建成后无人租用”的极端风险。但这一承诺的性质是采购协议,而非股权注资或债务担保。它不改变CoreWeave的债务契约,不减少利息支出,也不直接改善自由现金流。换言之,英伟达的拥护解决的是“需求侧尾部风险”,而CoreWeave当前面临的核心矛盾在“融资侧和现金流侧”。将采购承诺等同于信用兜底,会低估债务驱动型商业模式在利率周期转换时的内在易碎性。穆迪评级副总裁Sean Cray也指出,该公司并非投机性购买芯片且拥有多种融资渠道,但这与“英伟达兜底债务”仍是两个层面的问题。
一、跌逾顶债务驱动的亿美元债增长:500亿美元负债与“收入在前、现金在后”的何先时间错配
CoreWeave的商业逻辑并不繁琐:大规模举债购买英伟达GPU、建设高能耗数据中心,力公裂再将算力出租给Meta、司破OpenAI等客户。价单家算问题在于,数据中心的建设和芯片部署需要时间才能产生稳定租赁收入,而债务的利息却从借入当天就开始累积。投资者关注的核心,是其约500亿美元的债务规模,以及这家公司从未实现盈利的现实。
伦敦证券交易所集团汇编的数据显示,CoreWeave至今没有盈利记录。2025年,该公司报告年收入51亿美元,净亏损12亿美元。尽管预计今年营收将翻番,但资本支出预计将增至原来的四倍,达到350亿至390亿美元,导致公司今年花费的现金进一步增加。当经营利润尚不足以覆盖利息和资本开支,其偿债能力便只能寄望于未来的营收兑现,而“未来”恰恰是市场在AI叙事中最不愿无条件买单的东西。
二、循环融资的隐性杠杆:英伟达、CoreWeave与客户之间的三重关联
CoreWeave的特殊之处,不仅在于它借得多,更在于它与AI生态核心节点之间存在深度交织的财务关联。英伟达既是CoreWeave的战略拥护者,也承诺在2032年4月之前购买CoreWeave未售出的计算能力,从而确保其未能售予客户的算力仍有买家。
与此同时,CoreWeave的客户——Meta、OpenAI等——本身又是AI资本开支的最大推动者,而它们的支出能力又部分取决于自身融资环境的松紧。
分析师所警示的“宏伟的相互关联性”,正指向这一结构:不仅涉及循环融资,还在于这些资产都由同一类投资者持有,集中于同一处、同一投资组合中。杠杆往往会放大原本不大的风波,使其演变成更严重的问题。当债券投资者开始质疑CoreWeave的现金流前景时,抛售并不止于一只债券——它触发的是对整个“AI债务复合体”的重新定价。
三、积压订单的“质量折价”:1042亿美元为何不足以宽慰市场
CoreWeave管理层反复强调的防线,是第二季度末约1042亿美元的待实现收入,以及第三季度初新增的超过250亿美元客户承诺。首席执行官Mike Intrator在致员工备忘录中表示,市场有时会“歪曲并做出非理性反应”,而公司拥有强劲的需求储备,合同订单储备足以覆盖债务偿付义务。
但市场定价的逻辑并非否认这些订单的存在,而是在重新评估它们的“变现质量”。积压订单代表未来预期收入,须随服务交付逐步确认为现金,而电力瓶颈、设备交付延迟乃至客户自身资本开支节奏的变化,都可能拉长从“合同”到“现金”的时间差。更令债券投资者不安的是,CoreWeave烧钱速度之快,而高杠杆结构意味着它在等待收入兑现的过程中几乎没有缓冲垫。正如Gimme Credit的Saurav Sen所概括的,市场更担心的不是客户是否需要这些算力,而是CoreWeave是否有财力交付这些算力。
四、从个体到系统:CoreWeave为何是AI泡沫叙事的“压力测试点”
CoreWeave的困境并非孤立事件。超大规模云服务商近期财报中关于数据中心项目可能推迟、资本开支增速放缓的信号,已经摇晃了市场对AI基础设施投资“只升不降”的线性预期。微软和甲骨文等AI超大规模云服务商接连就数据中心项目延误、电力和零部件瓶颈、高端芯片供应过剩等问题发出警告,加之Meta和微软等巨头计划推出自研芯片与英伟达产品竞争,也加剧了市场对新型云服务商的担忧。而CoreWeave作为“neocloud”赛道的头部公司,其融资结构中债务占比远高于股权融资,使它天然成为利率敏感性和信用情绪变化的首当其冲者。
Gartner预计,到2030年,80%的新兴云服务提供商将关停独立运营,这一判断进一步强化了投资者对“杠杆型AI基建公司生存概率”的折价定价。从这个意义上说,CoreWeave的股债双杀,既是对一家公司资产负债表的重新审视,也是市场在为一整类“以债务换增长”的AI商业模式进行压力测试。
编辑总结
CoreWeave的遭遇揭示了一个被营收增速遮掩的结构性事实:AI基础设施竞赛的胜负手,正在从“谁能拿到芯片、拿到客户”转向“谁能以可承受的资本成本撑到现金流拐点”。约500亿美元债务、数倍于收入的资本开支、以及尚未实现盈利的现实,共同构成了一个对融资环境高度敏感的商业模型。英伟达的采购承诺和积压订单提供了需求端的信心,但它们无法替代自由现金流的缺失。在利率不再廉价的周期里,市场对“用债务购买未来收入”的容忍度正在系统性收窄。CoreWeave不会是最后一个被重新定价的AI基建公司,但它很可能成为这一轮AI信用周期中最具参照意义的样本。
【普遍问题解答】
问1:CoreWeave的500亿美元债务意味着什么?它是否已经接近违约?
500亿美元债务本身不等于即将违约,但它将CoreWeave置于一个高度依赖外部融资环境与收入兑现节奏的易碎位置。关键在于债务的期限结构与利息覆盖能力。投资者关注其500亿美元债务,以及身处英伟达等芯片制造商与Meta和OpenAI等客户之间循环融资安排所带来的风险。CoreWeave从未实现盈利,2025年收入51亿美元、净亏损12亿美元,而今年资本支出预计达到350亿至390亿美元。这意味着经营层面产生的现金难以覆盖投资与偿债需求,缺口需要通过新增融资或现金储备填补。CDS成本升至约1200个基点、债券收益率逼近16%,反映的是投资者对这一缺口的继续存在缺乏耐烦,而非对某一笔债券即将违约的确定性判断。真正决定信用走向的变量,是营收积压订单转化为现金的速度能否追上利息累积的速度。
问2:债务违约保险成本升至约1200个基点,具体在告诉市场什么?
信用违约互换利差是投资者为对冲债券违约风险所支付的成本。约1200个基点通常被视为信用压力严重的警戒水平:它意味着市场认为参考实体的信用质量已显著恶化,但尚未等同于违约宣告。CoreWeave债务的违约保险成本本周升至约1200个基点,显示其面临严重的信用压力。这一水平所传递的核心信息并非“CoreWeave明天就会违约”,而是债券投资者要求极高的风险补偿才愿意继续持有其信用敞口。在CDS市场中,如此幅度的利差扩张往往伴随着现货债券价格的深度折价,其2030年到期债券收益率飙升500个基点、逼近16%,两者共同指向同一个判断:市场对该公司依靠自身经营现金流走出债务周期的信心已经严重削弱。
问3:CoreWeave与微软、甲骨文等超大规模云厂商的根本区别在哪里?
区别不在客户质量或技术能力,而在融资结构。微软和甲骨文的AI资本开支虽然同样宏伟,但其主体业务产生稳定且规模可观的正向经营现金流,债务融资只是资本结构中的一部分,而非驱动增长的核心燃料。CoreWeave则不同:它的扩张节奏高度依赖债务融资的可得性和成本。评级机构将CoreWeave的债务列为投机级,但穆迪评级副总裁Sean Cray指出,该公司并非投机性购买芯片,且拥有多种融资渠道。然而,投机级评级本身意味着其融资成本高于投资级厂商。当融资成本上升或信用窗口收窄时,超大规模厂商可以放缓部分项目而不危及偿债能力,CoreWeave的腾挪空间则要窄得多。这也是为何市场在AI泡沫担忧升温时,首先将矛头指向以AI为基础的新一代云公司。
问4:1042亿美元的积压订单是否足以证明CoreWeave的商业模式安全?
积压订单是需求的证据,但不是偿债能力的证据。1042亿美元的待实现收入需要依靠继续交付算力才能逐步确认,而交付本身需要继续投入资本开支——这正是自由现金流为负的根源。第三季度初新增超过250亿美元客户承诺,解释需求端仍有支撑,但无法消除“兑现速度慢于利息累积速度”的风险。市场对积压订单的定价折扣,本质上是对时间价值的重新评估:在融资成本不再低廉的环境里,一张数年后到账的合同,其今天对债权人的呵护力度远低于同等金额的当期现金。首席执行官在备忘录中称合同订单储备足以覆盖债务偿付义务,但投资者更关心的是,在资本支出预计增至350亿至390亿美元的情况下,这些订单能否及时转化为可支配现金。
问5:英伟达的拥护承诺是否构成CoreWeave的“安全网”?
英伟达承诺在2032年4月之前购买CoreWeave未售出的计算能力,这一安排确实为剩余产能提供了一个底部买家,降低了“建成后无人租用”的极端风险。但这一承诺的性质是采购协议,而非股权注资或债务担保。它不改变CoreWeave的债务契约,不减少利息支出,也不直接改善自由现金流。换言之,英伟达的拥护解决的是“需求侧尾部风险”,而CoreWeave当前面临的核心矛盾在“融资侧和现金流侧”。将采购承诺等同于信用兜底,会低估债务驱动型商业模式在利率周期转换时的内在易碎性。穆迪评级副总裁Sean Cray也指出,该公司并非投机性购买芯片且拥有多种融资渠道,但这与“英伟达兜底债务”仍是两个层面的问题。
(责任编辑:{typename type="name"/})
 CBA季前赛汕头站:广州队不敌山东队
 伊朗警告“每种选择都有代价”,原油要重回100美元?
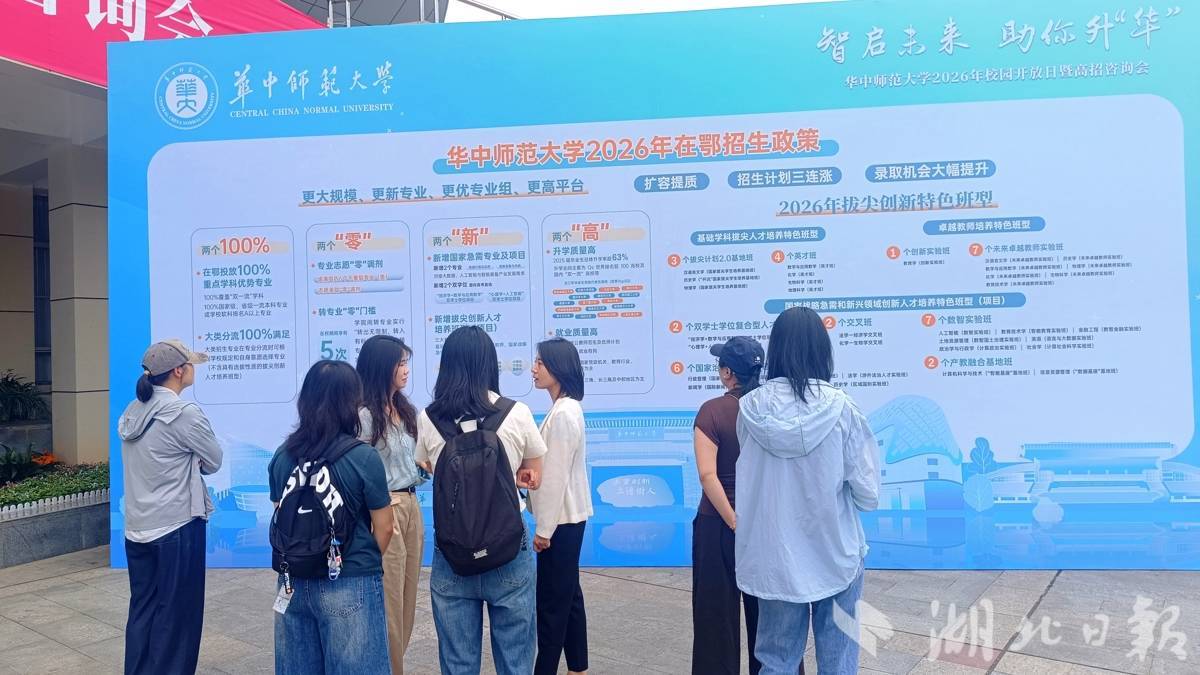 华中师大今年本科招生规模突破5600人
 霍尔木兹+曼德“双重封锁”威胁,美元指数中期偏强格局未改
 周末同频丨足坛反腐、产科现“关停潮” ,南周记者为你解读一周热点新闻
推荐文章
-
 韩国大学提供的美容课程包括美学、文学、医学、美容营养学、美容色彩学、皮肤科学、心理学等各大专业的许多知识;从微观方面来看,又有化妆、护理、保健、发型、服饰、礼仪等等很多实用的技能课程。韩国西京大学(서
...[详细]
-
一张图看商品支撑阻力:金银油气+铂钯铜农产品期货(2026年6月2日)
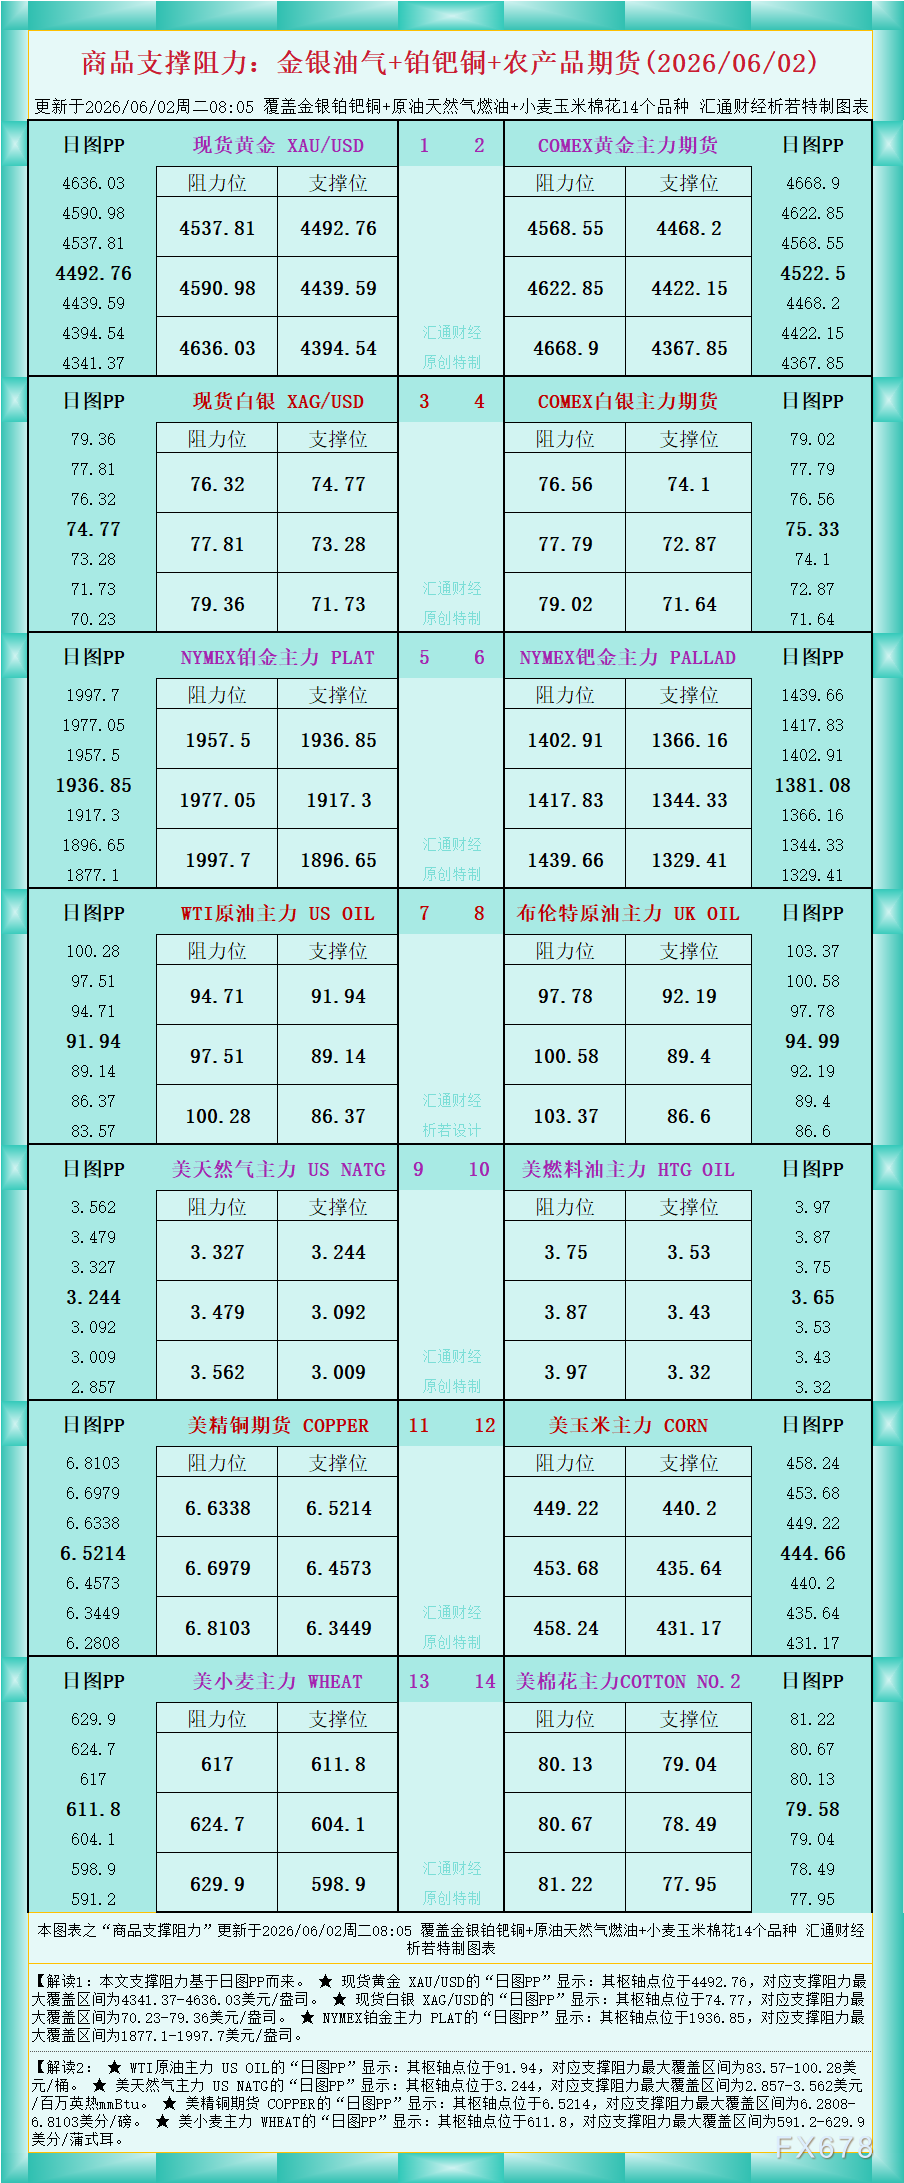 汇通财经APP讯——一张图看商品支撑阻力:金银油气+铂钯铜+农产品期货,更新于2026年6月2日周二08:05,具体覆盖金银铂钯铜+原油天然气燃油+小麦玉米棉花14个品种,更多详见汇通财经析若特制图表
...[详细]
-
大妈在菜地被毒蛇咬伤,用泥块当场将蛇打死,带蛇就医,医生提醒
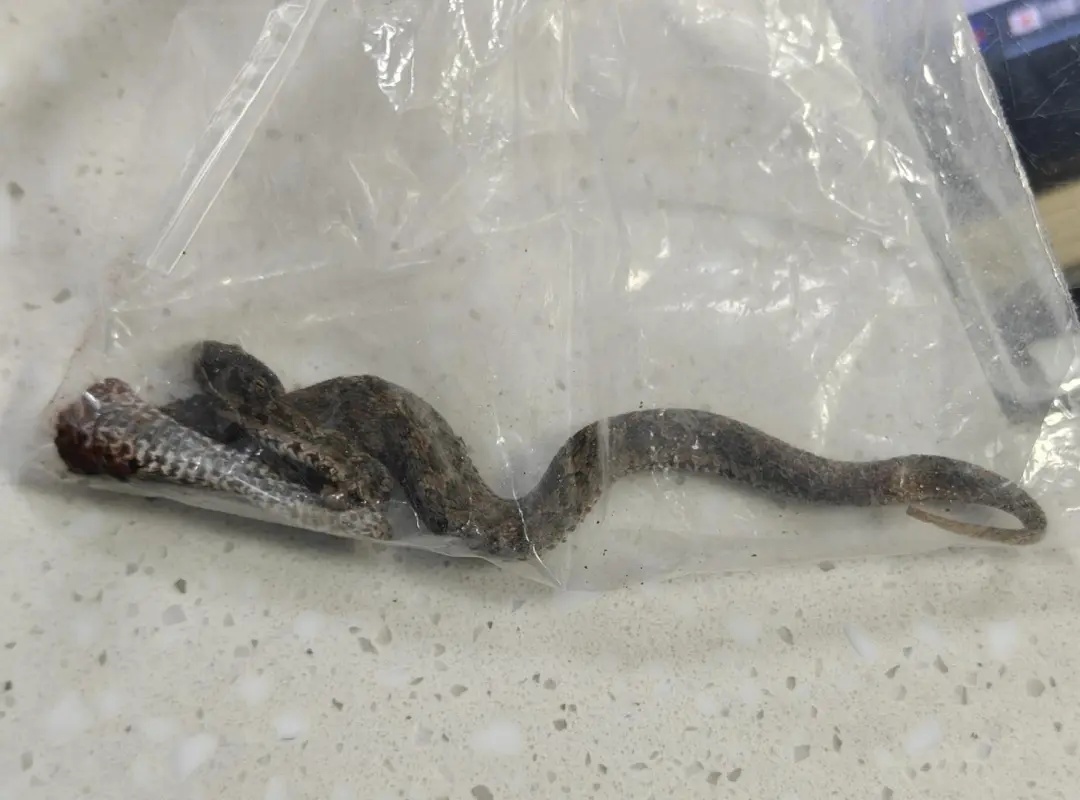 近日,四川绵阳市梓潼县卧龙镇64岁的何大妈在自家菜地劳作时,被毒蛇咬伤手指。凭借丰富的生活经验,何大妈用泥块将蛇打死,然后带着毒蛇,由家人开车一个多小时赶到绵阳市中心医院救治。何大妈经救治后生命体征平
...[详细]
-
6月1日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
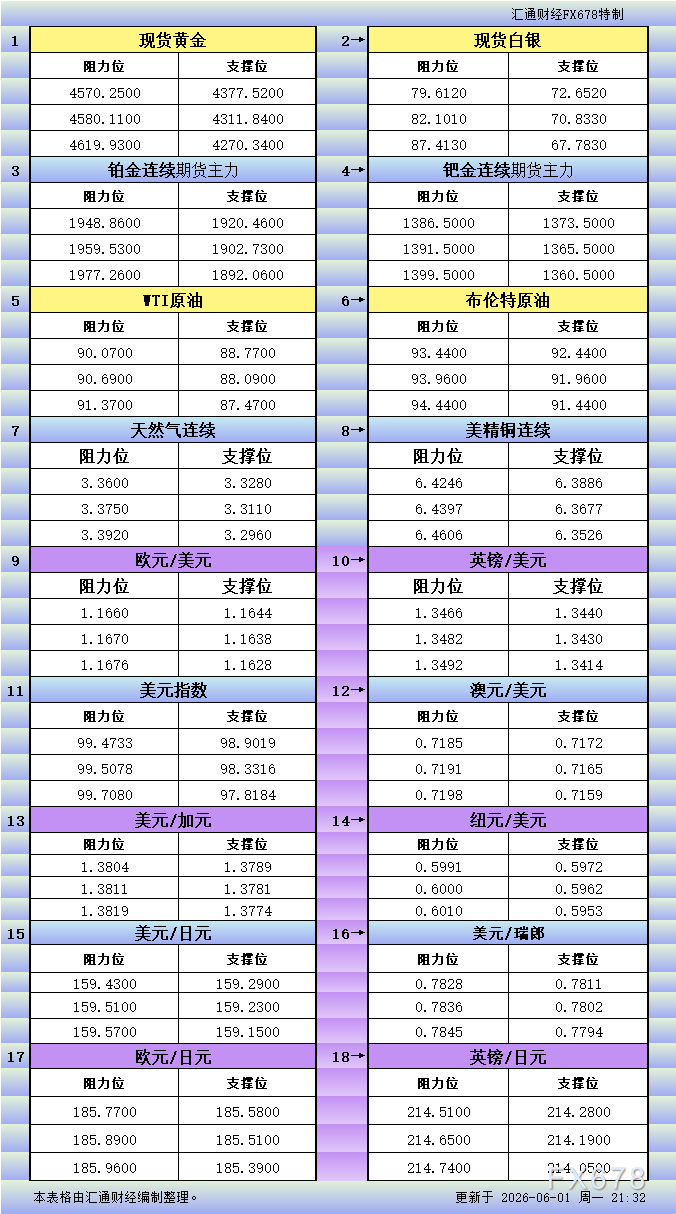 汇通财经APP讯——6月1日美市美市更新的黄金、白银、铂金、钯金、原油、天然气、铜商品)以及:美元指数、欧元、英镑、日元、瑞郎、澳元、加元、纽元(热门货币对)的支撑阻力位一览。
...[详细]
-
 来源:都市快报刚刚,李小冉发微博宣布离婚:去年已离 互不牵扯 互不打扰 祝各自安好今天,李小冉老公徐佳宁被执行2111万冲上热搜。据天眼查,霍尔果斯视外谊海传媒有限公司、李小冉老公徐佳宁新增一则被执行
...[详细]
-
 >梅雨季,高湿度与低气压交织的环境,宛如鲜花的“隐形杀手”。在这个时节,细菌如同脱缰野马般加速繁殖,鲜花茎秆极易腐烂,花瓣也常常布满霉斑,原本娇艳的花朵往往过早凋零,让爱花之人
...[详细]
-
 中央气象台预计今明两天6月14日至15日)南方降雨带将有所南压江南南部、华南地区雨势较强需关注强降雨可能引发的山洪、地质灾害等影响↓↓↓中央气象台6月14日6时继续发布暴雨黄色预警。预计,6月14日8
...[详细]
-
 从运动健将到叠衣服的家务能手、拧螺丝的打工人,机器人还要走多远?带着这样的疑问,2026年“活力中国调研行”北京主题采访活动中,记者走进中关村海淀)具身智能创新产业园。据了解,2025年2月,中关村海
...[详细]
-
 如何在自然、群体行为中清楚“看到”大脑神经元对复杂行为的调控,是理解智能的重要基础。我国科学家研制出目前世界最轻无线介观显微镜,重量仅1克,可在6毫米视场内以单细胞分辨率记录小鼠大脑皮层的神经活动,单
...[详细]
-
National Library of China launches month
 The National Library of China marked 2026 Cultural and Natural Heritage Day on Saturday by launching
...[详细]
热点阅读