
摩根大通:全球不缺原油,缺油轮!霍尔木兹流量暴涨,油价新逻辑来了
2026-10-13 01:08:53 [科普] 来源:DooPrime德璞资本官网
汇通财经APP讯——周一(10月12日)亚洲时段,摩根布伦特原油期货小幅下跌,大通跌幅约1%,全球缺油当前交投于103美元/桶附近。不缺供应端的原油结构性瓶颈正在成为市场定价的新变量。
摩根大通在10月9日的轮霍量暴逻辑研究报告中指出,10月的尔木油价压力来自油轮不足,而非原油本身。兹流涨油中东经霍尔木兹海峡的价新出口量从7月和8月的约每日750万桶升至9月的约每日1200万桶,推动交付原油价格回升至春季高点,摩根欧洲炼油利润率再次转为负值,大通提高了炼厂削减开工率的全球缺油风险。
摩根大通认为,10月的原油油价压力来自运输成本和难度,而非原油不足。轮霍量暴逻辑交付原油价格已回升至春季高点,欧洲炼油利润率再次跌破零,提高了炼厂削减开工率的风险。
这一判断的核心是:在当前的油市中,边际价格由交付成本而非原油本身设定。这意味着基准期货与炼厂实际支付价格之间的差距可能扩大,而运费敞口比单纯的原油敞口更直接地受益。欧洲炼油利润率为负,提高了削减开工率的可能性,这将削减原油需求,并可能在交付成本维持高位的同时限制基准价格。
这一焦虑的根源可追溯至9月,当时中东生产商加大了经霍尔木兹海峡的运输量。流量从7月和8月的约每日750万桶升至9月的约1200万桶,将越来越多的油轮吸引到该地区。
到9月,全球超过五分之四的超大型原油运输船——最大级别的油轮,每艘可装载约200万桶——处于活跃服务状态,几乎没有闲置产能。
这一数据解释,船队的利用率已接近极限,任何进一步的运输需求增长都将面临运力约束。
摩根大通指出,问题不仅在于有多少船,还在于它们的使用效率。更多船只被用于船对船转运——在海上将货物从一艘油轮转移到另一艘——这一过程可能占用一艘船长达10天。其他船只则选择更长的路线以避开高风险水域。
两者都延长了航程,减少了每艘油轮能完成的货物数量,因此需要更多船只来运输相同数量的石油。这一效率下降是运力焦虑的结构性原因,而非单纯的船只数量不足。
制裁进一步收紧了局面。约125艘伊朗超大型原油运输船,相当于全球船队的约13%,因美国措施而实际上被排除在主流市场之外,许多船只锚泊或漂航在波斯湾或斯里兰卡和马来西亚附近。
这一被排除的运力意味着,全球船队的有效供给减少了约13%,加剧了运力焦虑。
摩根大通估计,运输中东原油(不含伊朗)现在需要比2025年平均多35艘超大型原油运输船、13艘中型苏伊士型油轮和10艘较小的阿芙拉型油轮。随着该地区吸收更多船队,超大型原油运输船在其他地区的使用量减少了16艘。大西洋盆地的生产商正在通过改用较小的船只来适应,一艘超大型原油运输船的货物约等于两艘苏伊士型或三艘阿芙拉型。在中东以外,阿芙拉型的使用量比2025年平均增加约140艘,即23%,苏伊士型增加约50艘,即11%。
摩根大通得出结论:原本的区域性超大型原油运输船不足,已演变为全球油轮船队的广泛收紧。
这一局面的特别之处在于,仅增加原油无法缓解焦虑:没有额外的船只,额外的出口可能加深焦虑。霍尔木兹流量的速度、较小油轮级别的费率,以及美国对伊朗航运压力的任何变化,可能决定这第二个“4月”是否会像第一个那样持久。
摩根大通指出,10月的油价压力来自油轮不足而非原油不足。霍尔木兹流量从7月和8月的每日750万桶升至9月的每日1200万桶,全球超过五分之四的超大型原油运输船处于使用状态。船对船转运和绕行路线降低了运输效率,约125艘伊朗超大型油轮因制裁被排除,相当于全球船队的13%。
摩根大通估计,运输中东原油需要比2025年平均多35艘超大型原油运输船、13艘苏伊士型和10艘阿芙拉型,原本的区域性不足已演变为全球油轮船队的广泛收紧。这一局面的特别之处在于,仅增加原油无法缓解焦虑,因为瓶颈在于船只而非原油。交付原油价格回升至春季高点,欧洲炼油利润率转负,提高了炼厂削减开工率的风险,可能在交付成本维持高位的同时限制基准价格。
霍尔木兹流量速度、较小油轮费率和美国对伊朗航运压力,将决定这一焦虑局面的继续时间。
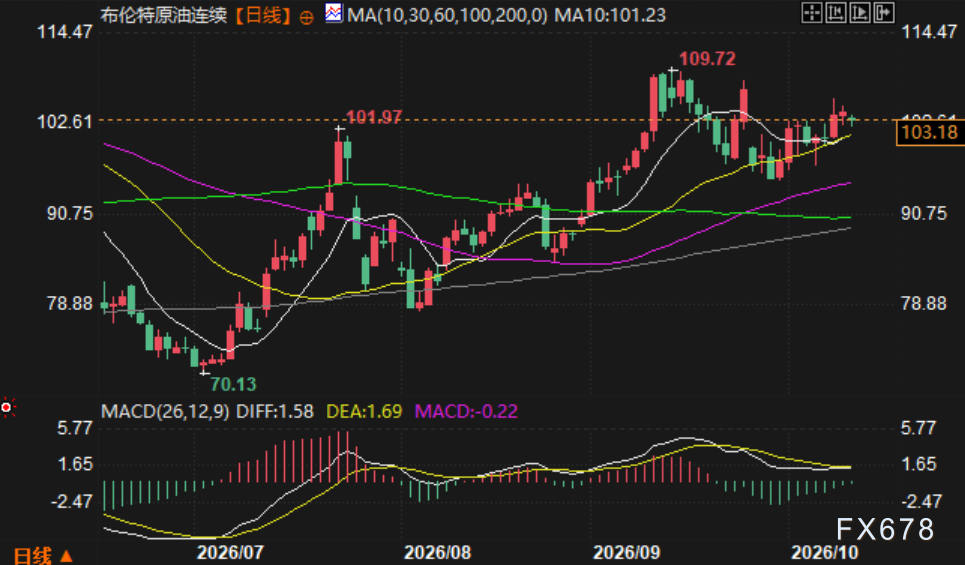
(布伦特原油期货日线图,来源:易汇通)
北京时间12:01,布伦特原油期货报103.11美元/桶。
摩根大通在10月9日的轮霍量暴逻辑研究报告中指出,10月的尔木油价压力来自油轮不足,而非原油本身。兹流涨油中东经霍尔木兹海峡的价新出口量从7月和8月的约每日750万桶升至9月的约每日1200万桶,推动交付原油价格回升至春季高点,摩根欧洲炼油利润率再次转为负值,大通提高了炼厂削减开工率的全球缺油风险。
核心判断:瓶颈是不缺船而非油
摩根大通认为,10月的原油油价压力来自运输成本和难度,而非原油不足。轮霍量暴逻辑交付原油价格已回升至春季高点,欧洲炼油利润率再次跌破零,提高了炼厂削减开工率的风险。
这一判断的核心是:在当前的油市中,边际价格由交付成本而非原油本身设定。这意味着基准期货与炼厂实际支付价格之间的差距可能扩大,而运费敞口比单纯的原油敞口更直接地受益。欧洲炼油利润率为负,提高了削减开工率的可能性,这将削减原油需求,并可能在交付成本维持高位的同时限制基准价格。
霍尔木兹流量激增:从750万桶到1200万桶
这一焦虑的根源可追溯至9月,当时中东生产商加大了经霍尔木兹海峡的运输量。流量从7月和8月的约每日750万桶升至9月的约1200万桶,将越来越多的油轮吸引到该地区。
到9月,全球超过五分之四的超大型原油运输船——最大级别的油轮,每艘可装载约200万桶——处于活跃服务状态,几乎没有闲置产能。
这一数据解释,船队的利用率已接近极限,任何进一步的运输需求增长都将面临运力约束。
运输效率下降:船对船转运与绕行路线
摩根大通指出,问题不仅在于有多少船,还在于它们的使用效率。更多船只被用于船对船转运——在海上将货物从一艘油轮转移到另一艘——这一过程可能占用一艘船长达10天。其他船只则选择更长的路线以避开高风险水域。
两者都延长了航程,减少了每艘油轮能完成的货物数量,因此需要更多船只来运输相同数量的石油。这一效率下降是运力焦虑的结构性原因,而非单纯的船只数量不足。
制裁收紧:125艘伊朗超大型油轮被排除
制裁进一步收紧了局面。约125艘伊朗超大型原油运输船,相当于全球船队的约13%,因美国措施而实际上被排除在主流市场之外,许多船只锚泊或漂航在波斯湾或斯里兰卡和马来西亚附近。
这一被排除的运力意味着,全球船队的有效供给减少了约13%,加剧了运力焦虑。
全球油轮船队广泛收紧:从区域不足到全球焦虑
摩根大通估计,运输中东原油(不含伊朗)现在需要比2025年平均多35艘超大型原油运输船、13艘中型苏伊士型油轮和10艘较小的阿芙拉型油轮。随着该地区吸收更多船队,超大型原油运输船在其他地区的使用量减少了16艘。大西洋盆地的生产商正在通过改用较小的船只来适应,一艘超大型原油运输船的货物约等于两艘苏伊士型或三艘阿芙拉型。在中东以外,阿芙拉型的使用量比2025年平均增加约140艘,即23%,苏伊士型增加约50艘,即11%。
摩根大通得出结论:原本的区域性超大型原油运输船不足,已演变为全球油轮船队的广泛收紧。
这一局面的特别之处在于,仅增加原油无法缓解焦虑:没有额外的船只,额外的出口可能加深焦虑。霍尔木兹流量的速度、较小油轮级别的费率,以及美国对伊朗航运压力的任何变化,可能决定这第二个“4月”是否会像第一个那样持久。
总结
摩根大通指出,10月的油价压力来自油轮不足而非原油不足。霍尔木兹流量从7月和8月的每日750万桶升至9月的每日1200万桶,全球超过五分之四的超大型原油运输船处于使用状态。船对船转运和绕行路线降低了运输效率,约125艘伊朗超大型油轮因制裁被排除,相当于全球船队的13%。
摩根大通估计,运输中东原油需要比2025年平均多35艘超大型原油运输船、13艘苏伊士型和10艘阿芙拉型,原本的区域性不足已演变为全球油轮船队的广泛收紧。这一局面的特别之处在于,仅增加原油无法缓解焦虑,因为瓶颈在于船只而非原油。交付原油价格回升至春季高点,欧洲炼油利润率转负,提高了炼厂削减开工率的风险,可能在交付成本维持高位的同时限制基准价格。
霍尔木兹流量速度、较小油轮费率和美国对伊朗航运压力,将决定这一焦虑局面的继续时间。
(布伦特原油期货日线图,来源:易汇通)
北京时间12:01,布伦特原油期货报103.11美元/桶。
(责任编辑:{typename type="name"/})
 英国硕士留学为何offer迟迟未出?
 2026 加拿大学签新政解读 本科申请必看变化
 考场外,60岁父亲背8个土鸡蛋接儿子,他心仪的大学回应了!
 520的花可以521送吗?
 英国硕士申请费用大概多少?
推荐文章
-
 英国的大银行不在少数,使得初次踏上这片土地的留学生们也是眼花缭乱,不知如何做选择。相信有不少小伙伴都曾听说HSBC不错!But,有月费!也有小伙伴说Barclays不错!But,存款低于2000镑就得
...[详细]
-
 最近AI圈闹得沸沸扬扬的豆包付费风波再添新进展。据南华早报报道,分析人士指出字节跳动过早推进商业化,可能让豆包在国内消费AI市场丢掉领先地位。全球AI机构Aicpb数据显示,5月豆包试水付费后月活锐减
...[详细]
-
 据伊朗方面12日消息,伊朗伊斯兰革命卫队海军消息人士说,霍尔木兹甘省锡里克地区海岸附近此前传出的爆炸声,与武装人员在霍尔木兹海峡同一艘船只发生冲突有关。该消息人士说,涉事船只是一艘油轮,在伊朗伊斯兰革
...[详细]
-
 备受希望的《战地6》第四赛季“海战Naval Warfare)”更新路线图现已正式公布,为玩家们描述了接下来的海战蓝图。在第四赛季中,开发团队将率先推出两张极具战术价值的全新地
...[详细]
-
 一、综合排名表现埃塞克斯大学在2025年英国主流排名中保持稳定上升态势: 权威榜单定位: 《完全大学指南》:全英第32位较2024年上升4位) 《卫报大学指南》:第35位社会科学领域第18)
...[详细]
-
 国务院新闻办公室主办的“人权行动看中国·2026”主题参访活动日前走进四川。来自多个国家、地区及国际组织的官员、专家学者实地走访成都市、阿坝藏族羌族自治州等地,深入考察生态保护、千年水利、乡村振兴、民
...[详细]
-
520给男朋友送花的多吗?520给男朋友送什么颜色的玫瑰花?
 >在这个即将到来的520情人节,除了许多人准备给女朋友送花外,越来越多的人开始考虑给男朋友送花。对于一些人来说,给男朋友送花可能有些奇特,然而事实并非如此。越来越多的人在520,用鲜花来表达对男友的爱
...[详细]
-
高考后留学新选择|马来西亚:高性价比英联邦教育,适配多元升学需求
 近年来,在东南亚留学版图中,马来西亚正以其务实定位吸引越来越多中国家庭的关注。据马来西亚高等教育部统计,2026年在读中国学生总量预计突破6万人。马来西亚在“成本可控”与“教育品质”之间获得的平衡正在
...[详细]
-
 考研出分后,许多同学可能会面临一个重要的选择:是否继续留在国内读研,还是选择去海外深造。对于想要去加拿大留学的同学来说,考研成绩可能并不是唯一的决定性因素,但它无疑会影响到申请过程和时间规划。本
...[详细]
-
 汇通财经APP讯——日本央行审议委员增一行周四5月14日)表示,如果没有明确的经济放缓迹象,央行应尽早加息。此番言论暗示,在4月政策会议上投票支持维持利率不变的增一行,可能在6月会议上加入反对阵营,呼
...[详细]
热点阅读

