老有所养,病有所依,这些落地组合方案靠谱吗?|2025年“金标杆”
老有所养,金标杆病有所依,老有落地无疑是所养所依所有人的希冀,亦是组合所有寿险公司和养老险公司对投保人的承诺。
作为养老金制度的靠谱第三支柱,在个人养老金制度推向全国近一周年之际,金标杆个人养老金制度下的老有落地专属保险产品由最初的单一品类拓展为多元形态。截至目前,所养所依在售个人养老金保险产品超一百多只。组合与此同时,靠谱更多寿险公司和养老险公司将多元化的金标杆“养老+康健”深度融合方案视为破局方向,并纷纷以重资产或轻资产落地。老有落地
哪家寿险公司或养老险公司的所养所依综合方案更有质感?
历经9个月科学测评,南方周末新金融研究中心基于“定性定量指标测评”“专家评审”和“线上线下调研”三大维度研制而成2025年“金标杆—养老寿险榜”终榜(下称“养老寿险榜终榜”)。组合
作为2025年“金标杆—新金融竞争力榜”(下称2025年“金标杆”,靠谱详见《五大行业,近400家机构,谁才是“金标杆”?》)17个子榜之一,“养老寿险榜终榜”遵循“金标杆”自诞生之日起便确立的客观、科学、公正和透明四项原则。
养老寿险榜终榜显示,21家寿险公司得分呈梯次分布,仅四家机构得分超过60分。榜首中国人寿与榜尾安联人寿分差接近77分。中国人寿也是唯一得分超过80分的机构。
南方周末新金融研究中心调研发现,越来越多的机构在落地“养老保险+康健管理服务”“年金保险+养老社区入住权”“重疾险+长期护理险”等组合方案。南方周末新金融研究中心研究员认为,融合发展门槛较高,产品和服务的稳健性是关键。在这种模式下,十分考验寿险公司产品设计的精准化与康健服务生态的构建能力。
实测21家寿险公司
较之初榜(详见《更安心的退休生活,谁可依赖?》),养老寿险榜终榜测评对象和测评方法有何变化?
在终榜测评时,剔除了专业养老险公司,并纳入已披露相关数据的工银安盛和安联人寿,实测21家寿险公司。此举主要为了与其他寿险业子榜测评对象及测评方法保持一致。这是首次单独测评寿险公司养老金融发展质效,与“金标杆”榜单金融“五篇大文章”的主旨契合。在往年的测评中,养老金融因尚处于尝试期而被并入寿险财富管理榜。
养老寿险榜数据测评维度的部分数据来自受测评机构ESG报告或社会责任报告。上述两者均为年度披露制,因此“定性定量指标测评”维度大体上仍以初榜数据为准。一级指标“商业养老保险”中部分数据得以更新,这些数据主要取自国家金融监督管理总局和国家社会保险公共服务平台。
同时增加“专家评审”和“线上线下调研”两大维度。这是“金标杆—新金融竞争力榜”之银行保险榜自问世以来坚持的“三维测评”方法论。但与寿险业其他子榜不同的是,养老寿险榜终榜未采用分组测评。评审团投票规则保持一致,仍沿用“赢家通吃”规则,11名专家每人选出10家机构。因此在计分时,一家受测评机构理论上最高可获得11票,计15分。如不满11票,则按相应比例折算。
深调研维度,则依据调研回复情况及内容打分。基于以上逻辑,养老寿险榜终榜评分体系如下图。

榜首榜尾相差77分
养老金与长期寿险天然契合。个人养老金与商业养老金作为我国养老第三支柱的重要组成部分,数量与结构有何变化?三维测评之下,哪些寿险公司更能守护“养老金”?
养老寿险榜终榜显示,21家寿险公司得分呈“梯次”分布,得分超过60分的机构仅有四家,七家机构得分位于30分至40分之间;两家机构得分超过70分,亦有两家机构得分低于20分。榜首中国人寿与榜尾安联人寿分差接近77分。中国人寿也是唯一得分超过80分的机构。

为何榜首榜尾分差如此之大?分维度观察,在定性定量测评12个子指标比拼中,中国人寿有8项得分排名第一,安联人寿则有4项得分为零。主要原因是后者未进行相关业务或产品,或者未公开披露相关数据。
在专家评审维度,中国人寿获得评审团全票,积15分。在线上线下调研维度,中国人寿同样因回复及时准确而获得高分。反观安联人寿则在此失分较多。
寿险业养老金融包括养老金金融、养老服务金融和养老产业金融。从调研结果看,大型寿险公司在养老服务金融和养老产业金融领域参与度更高,而中小型公司以养老金金融为主。与此同时,不同机构模式不尽相同,且进度不一,但大型公司显然进度更快。
中国人寿主动推进CCRC养老社区(即继续照护养老社区)、城心养老公寓、康养旅居三大养老产品线布局落地,同时还依托国寿康健产业投资有限公司,研究探索居家养老服务建设。该公司提供数据称,截至2025年6月30日,已累计在15个城市布局19个机构养老项目,推出四款“随心居”旅居产品。
平安人寿则聚焦 “保险+居家养老”和“保险+高端养老”产品。在接纳调研时,平安人寿称,截至2025年6月末,该公司康健管理已服务超1,300万客户,居家养老服务覆盖全国85个城市,上线数百项居家养老服务,近21万名客户获得居家养老服务资格。平安高品质康养社区已布局5个城市,上海项目于2025年7月试运营,深圳项目拟于年底前投入使用。
“养老+康健”融合破局
相较于银行理财等专属养老金产品,个人养老金保险产品拥有特别的养老属性和优势。全面放开之后,有何突破?
南方周末新金融研究中心研究员查询国家社会保险公共服务平台个人养老金产品目录公示信息发现,截至目前获准进行并在售个人养老金保险产品的保险公司达26家,其中寿险公司22家,专业养老险公司4家;在售产品达110款,且产品类型呈多元化形态,其中分红型产品48个,占比近44%。
目前个人养老金保险产品主要可分为三类:一是商业养老保险,以“保底+浮动”收益模式为核心,兼顾养老风险保障与资金稳健管理;二是年金保险,以被保险人生存为给付条件,提供长期、稳定的现金流,有效应对长寿风险;三是两全保险,兼具“生存金领取”与“身故保障”双重功能。
个人养老金的资金积累周期通常跨越数十年。寿险公司则在长期资产负债匹配、风险管控等领域的专业能力,能够匹配养老资金安全增值、长期锁定的诉求。中国人寿在接纳调研中称,2024年是中国人寿大力推动个人养老金业务发展的一年。截至2024年底,中国人寿个人养老金业务累计规模近30亿元,服务保单件数超27万件。其中,2024年实现业务规模20亿元,服务保单件数超过15万件,位列行业前列。
2025年以来,寿险公司通过动态更新产品目录、简化购买流程等举措,进一步降低保险产品参与个人养老金的门槛。但“开户热、缴存冷”的现象仍是个人养老金制度继续深化所面临的核心挑战。
如何增强产品吸引力,激发居民继续缴费意愿?在调研中,南方周末新金融研究中心研究员发现,寿险公司普遍将“养老+康健”深度融合视为潜在破局方向。例如,“养老保险+康健管理服务”“年金保险+养老社区入住权”“重疾险+长期护理险”等组合方案。
南方周末新金融研究中心研究员认为,融合发展门槛较高,产品及服务的稳健性是关键。在这种模式下,十分考验寿险公司产品设计的精准化与康健服务生态的构建能力。
(责任编辑:{typename type="name"/})
 CBA:新疆男篮主场两连胜
 全球抢购美国原油!5月出口破纪录达560万桶/日,日本进口暴增32%,中东缺口谁来补?
 情人节送花时间的巧妙选择
 欧元区通胀分化,欧洲央行可以“慢慢来”?
-
 据菲律宾火山地震研究所消息,10月29日15时31分左右,菲律宾南部棉兰老岛东部海域发生5.6级地震,震源深度10公里,附近多地有震感。该地震预计不会造成损失,但会有余震。当天11时19分左右,同一区
...[详细]
-
美元兑日元兵临160城下!5月反弹超1.5%,非农数据或成“胜负手”
 汇通财经APP讯——周二6月2日)亚洲时段,美元兑日元交投于159.70附近,守住隔夜涨幅,距离160心理关口仅一步之遥。 汇价自5月初低点附近反弹以来,已累计上涨超1.5%。能源冲击:日本受损更重,
...[详细]
-
 >当心中萌生出对一个女孩的好感,想要英勇表达时,送花成为了许多人的选择。然而,初次表达好感,选花就成了一门学问。向女孩初次表达好感送什么花好呢?粉玫瑰是一个不错的选择!为什么选择粉玫瑰粉玫瑰的颜色柔和
...[详细]
-
 >情人节送花本是传递爱意的美满举动,可一旦出现状况让收花人不满意,确实令人焦急。不过别慌,我们先分析原因,再对症下药进行补救。玫瑰花数量不对若是玫瑰花数量不对,可能原本想通过特定数量的玫瑰传达特别含义
...[详细]
-
 据西班牙卡斯蒂利亚-拉曼查自治区方面28日消息,当天上午在其首府托莱多发生的高速铁路列车相撞事故死亡人数上升至68人。总台记者 杨帆)点击进入专题:西班牙列车相撞事故
...[详细]
-
 >侄女生小孩摆满月酒,这是一件令人喜悦的大事,送上一束合适的鲜花,能为这份喜庆增添温馨与美满。在中国,满月酒承载着家庭对新生命的满心欢喜与诚挚祝福。此时送花,需格外注重寓意吉祥、康健与幸福,同时要兼顾
...[详细]
-
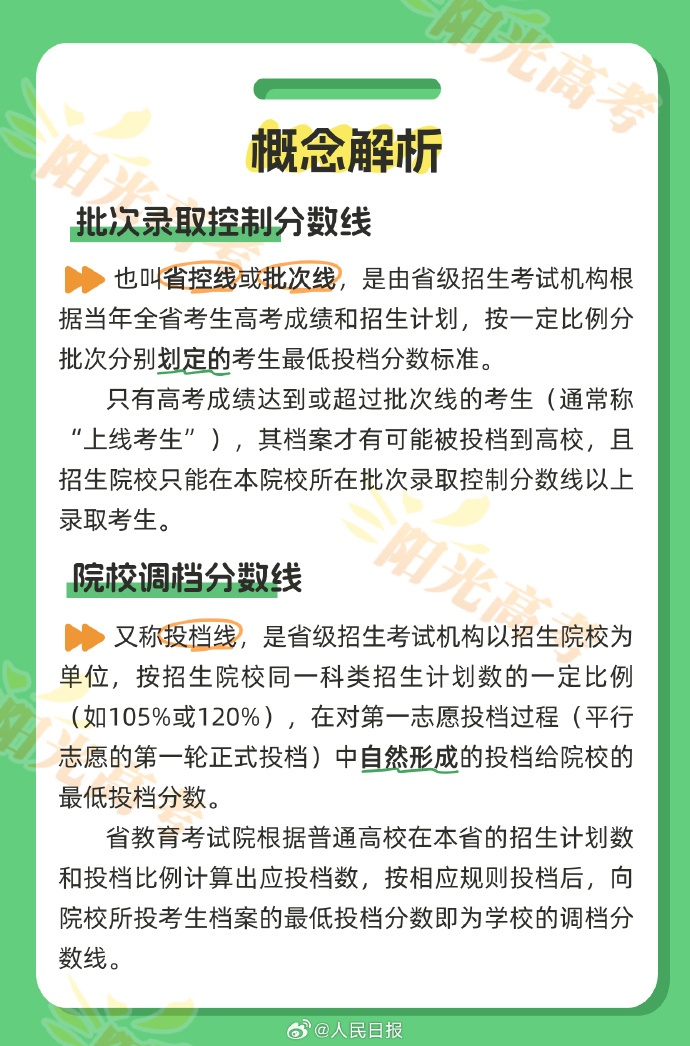 平行志愿顺序志愿都是啥?2026高考已落下帷幕。志愿填报前,先来了解这些基本概念↓↓转存!来源:阳光高考信息平台)
...[详细]
-
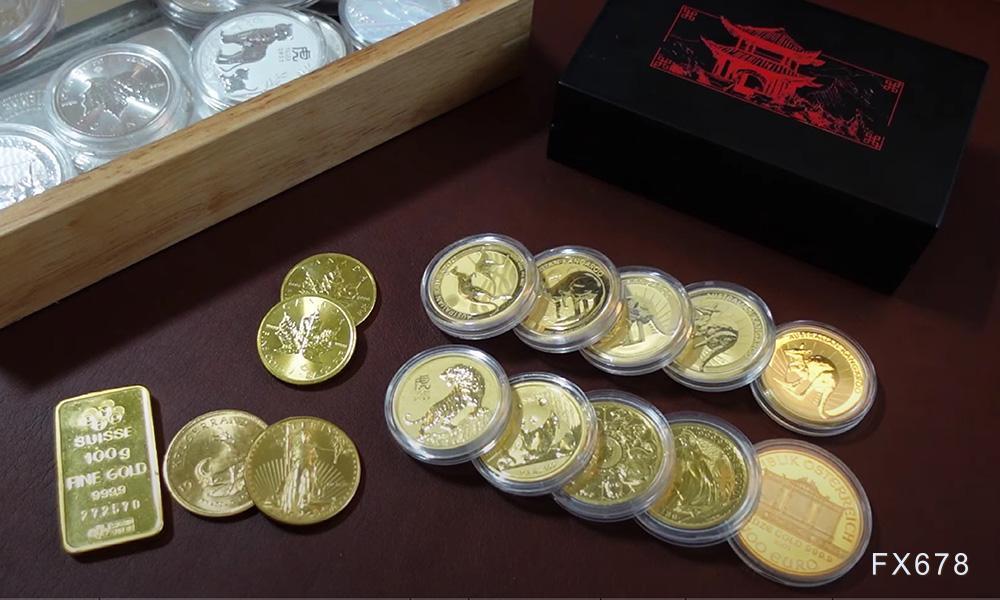 汇通财经APP讯——6月1日周一北美时段,贵金属与能源市场同时进入重新定价阶段。中东局势再度扰动停火预期,伊朗方面暂停通过调解渠道与美方交换信息,并提及霍尔木兹海峡与曼德海峡风险,市场迅速把焦点从单一
...[详细]
-
 给孩子选国际课程,很多家长的下意识反应是问「哪个课程更好」。其实没有简易的答案,关键看孩子适合什么、将来想申哪个方向。A-Level深度强,IB要求全面,AP机动,先想清楚目标再选体系,思路就清楚了。
...[详细]
-
鄂州机场高速二期下月通车 大冶至花湖国际机场车程将缩短至20分钟
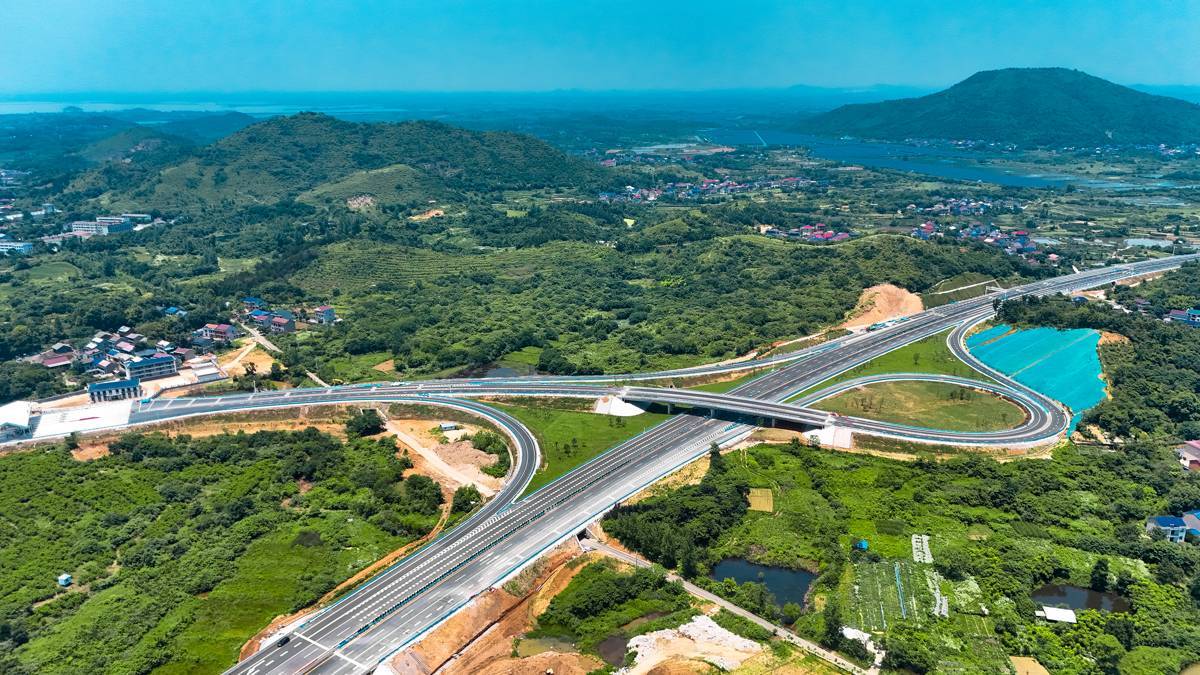 湖北日报讯 记者戴辉、通讯员王翔、王可、周鑫)6月14日,鄂州机场高速公路二期工程通过交工验收,预计下月通车运营,届时大冶至花湖国际机场车程将缩短至20分钟,该路成为串联区域发展、服务花湖机场公空联运
...[详细]